
Zaniżone odszkodowanie za szkody po gradobiciu• Stan prawny na: 2026-06-27 |
|
Po gradobiciu ubezpieczyciel powinien wypłacić odszkodowanie odpowiadające rzeczywistemu rozmiarowi szkody, ale w granicach polisy, sumy ubezpieczenia i zasad określonych w OWU. Jeżeli wypłata jest rażąco zaniżona, warto złożyć reklamację, zażądać akt szkody i poprzeć swoje stanowisko zdjęciami, kosztorysem oraz opinią rzeczoznawcy. W artykule wyjaśniamy, jak kwestionować kosztorys ubezpieczyciela po gradobiciu, jakie terminy obowiązują zakład ubezpieczeń i kiedy sprawa może wymagać pozwu oraz opinii biegłego sądowego. |
|
|
Najważniejsze:
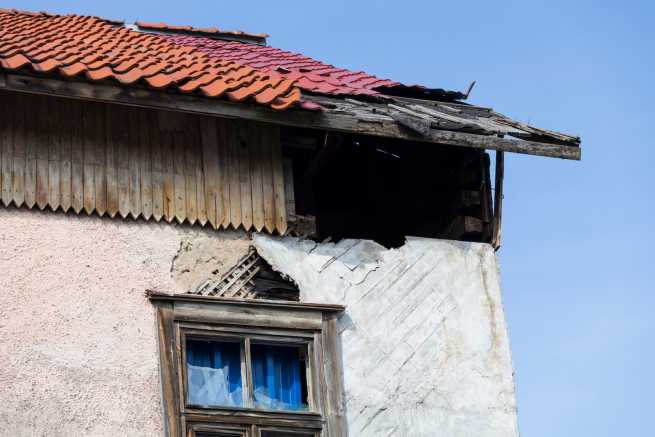
Co zrobić, gdy ubezpieczyciel zaniżył odszkodowanie po gradobiciu?Silne gradobicie może spowodować uszkodzenia dachu, rynien, parapetów, elewacji, stolarki, budynków gospodarczych oraz elementów stałych posesji. Samo uznanie odpowiedzialności przez zakład ubezpieczeń nie kończy sprawy, jeżeli wypłacona kwota nie wystarcza na realną naprawę szkody. W opisanej sytuacji ubezpieczyciel wypłacił około 2000 zł, podczas gdy prywatny rzeczoznawca oszacował koszt naprawy budynku mieszkalnego i gospodarczego łącznie na kilkadziesiąt tysięcy złotych. Taka rozbieżność wymaga przede wszystkim sprawdzenia polisy, ogólnych warunków ubezpieczenia, protokołu szkody i kosztorysu likwidatora. Podstawą żądania dopłaty jest wykazanie, że szkoda rzeczywiście powstała wskutek zdarzenia objętego ochroną oraz że koszt jej usunięcia jest wyższy niż przyjął ubezpieczyciel. Pomocne są zdjęcia wykonane bezpośrednio po gradobiciu, dokumentacja sprzed szkody, kosztorys budowlany, oferty ekip remontowych, faktury za materiały oraz ekspertyza rzeczoznawcy. Masz problem prawny podobny do opisanego w artykule? Opisz swoją sprawę prawnikowi ›Wycena zwykle w ciągu 1 godziny • Zadanie pytania do niczego nie zobowiązuje Jak ustala się wysokość odszkodowania za szkody w budynku?Przy ubezpieczeniu mienia najpierw trzeba ustalić, w jakim wariancie została zawarta umowa. OWU mogą przewidywać rozliczenie według wartości odtworzeniowej, rzeczywistej, rynkowej, kosztorysowej albo powykonawczej. Znaczenie mają także limity odpowiedzialności, udział własny, franszyza, zużycie techniczne budynku, suma ubezpieczenia oraz ewentualne wyłączenia odpowiedzialności. Jeżeli szkoda jest częściowa, typowym punktem odniesienia są koszty naprawy lub remontu konieczne do przywrócenia budynku do stanu sprzed gradobicia, z zachowaniem dotychczasowych parametrów, technologii i standardu materiałów. Nie oznacza to jednak automatycznie, że ubezpieczyciel może dowolnie obniżyć stawki robocizny, pominąć część prac albo przyjąć nierealne ceny materiałów. Odszkodowanie w ubezpieczeniu majątkowym nie powinno prowadzić do wzbogacenia poszkodowanego, ale powinno pokrywać rzeczywistą stratę. Wynika to z zasady pełnego odszkodowania oraz z art. 8241 Kodeksu cywilnego, zgodnie z którym suma pieniężna wypłacona przez ubezpieczyciela nie może być wyższa od poniesionej szkody, jeżeli nie umówiono się inaczej. Podobne problemy dowodowe pojawiają się także przy innych szkodach majątkowych, np. gdy sporna jest wycena szkody po zalaniu albo zakres prac niezbędnych do przywrócenia rzeczy do poprzedniego stanu. Czy trzeba najpierw naprawić dach i przedstawić faktury?To zależy od treści umowy i OWU. W dobrowolnym ubezpieczeniu domu albo budynku gospodarczego ubezpieczyciel może przewidzieć określony sposób rozliczenia szkody. Często spotyka się rozwiązanie, w którym pierwsza wypłata następuje na podstawie kosztorysu ubezpieczyciela, a dopłata do pełnego kosztu remontu wymaga przedstawienia rachunków, faktur albo kosztorysu powykonawczego. Nie oznacza to jednak, że samo nieprzedstawienie faktur zawsze zamyka drogę do wyższego odszkodowania. Jeżeli z dokumentacji, kosztorysu, zdjęć i opinii rzeczoznawcy wynika, że rzeczywisty rozmiar szkody jest większy, można żądać ponownej kalkulacji. Szczególnie w relacji konsumenckiej postanowienia OWU powinny być jasne, a niejednoznaczne sformułowania należy interpretować na korzyść konsumenta. W praktyce warto gromadzić zarówno dowody poniesionych kosztów, jak i dowody planowanych kosztów naprawy. Jeżeli poszkodowany nie ma środków na natychmiastowy remont, powinien mimo to złożyć odwołanie i wskazać, że kwota przyznana przez ubezpieczyciela nie pozwala przywrócić budynku do stanu sprzed szkody. Zobacz również:
Jak przygotować reklamację i odwołanie od decyzji ubezpieczyciela?Odwołanie powinno być konkretne i oparte na dokumentach. W pierwszej kolejności warto wystąpić do ubezpieczyciela o pełne akta szkody, w tym protokół oględzin, zdjęcia wykonane przez likwidatora, kosztorys szczegółowy, zastosowane stawki, potrącenia oraz podstawy odmowy dopłaty. W piśmie do ubezpieczyciela należy wskazać numer szkody, datę zdarzenia, zakres uszkodzeń, kwotę wypłaconą, kwotę żądanej dopłaty oraz uzasadnienie. Trzeba wyjaśnić, dlaczego kosztorys ubezpieczyciela jest błędny, np. pomija część uszkodzonych elementów, przyjmuje nierealne ceny materiałów, zaniża stawki robocizny, błędnie nalicza zużycie techniczne albo nie uwzględnia koniecznych prac towarzyszących. Do odwołania warto dołączyć prywatną opinię rzeczoznawcy, kosztorys inwestorski, oferty wykonawców, faktury, dokumentację zdjęciową oraz korespondencję z ubezpieczycielem. Jeżeli naprawa została już wykonana, znaczenie mają rachunki i szczegółowa specyfikacja robót. Jeżeli naprawa nie została wykonana, nadal można wykazywać realny koszt przywrócenia budynku do stanu sprzed szkody. Reklamacja do podmiotu rynku finansowego powinna być rozpatrzona bez zbędnej zwłoki, zasadniczo w terminie 30 dni. W szczególnie skomplikowanych sprawach termin może zostać wydłużony do 60 dni, ale ubezpieczyciel powinien poinformować o przyczynie opóźnienia i wskazać przewidywany termin odpowiedzi. Ważne: Im większa rozbieżność między kosztorysem ubezpieczyciela a realnym kosztem naprawy, tym dokładniej trzeba opisać błędy w kalkulacji. Samo stwierdzenie, że odszkodowanie jest za niskie, zwykle nie wystarczy do skutecznej dopłaty.
Terminy wypłaty odszkodowania i przedawnienie roszczeńZgodnie z art. 817 Kodeksu cywilnego ubezpieczyciel powinien spełnić świadczenie w terminie 30 dni od daty otrzymania zawiadomienia o wypadku. Jeżeli w tym czasie nie da się wyjaśnić okoliczności koniecznych do ustalenia odpowiedzialności albo wysokości świadczenia, wypłata powinna nastąpić w ciągu 14 dni od dnia, w którym przy zachowaniu należytej staranności wyjaśnienie było możliwe. Bezsporna część świadczenia powinna być jednak wypłacona w terminie 30 dni. Jeżeli ubezpieczyciel opóźnia się z wypłatą należnego świadczenia, można żądać odsetek ustawowych za opóźnienie. W praktyce odsetki liczy się od dnia, w którym świadczenie powinno zostać spełnione, z uwzględnieniem tego, kiedy ubezpieczyciel miał wystarczające dane do ustalenia odpowiedzialności i wysokości szkody. Roszczenia z umowy ubezpieczenia przedawniają się co do zasady z upływem 3 lat. Zgłoszenie roszczenia lub zdarzenia objętego ubezpieczeniem przerywa bieg przedawnienia, a termin biegnie na nowo od dnia, w którym uprawniony otrzymał na piśmie oświadczenie ubezpieczyciela o przyznaniu albo odmowie świadczenia. Kiedy warto skierować sprawę do Rzecznika Finansowego albo sądu?Jeżeli odwołanie nie przyniesie rezultatu, można rozważyć wniosek o interwencję Rzecznika Finansowego, postępowanie polubowne albo pozew o zapłatę przeciwko ubezpieczycielowi. W sprawie sądowej kluczowe znaczenie ma zwykle opinia biegłego z zakresu budownictwa lub kosztorysowania robót, ponieważ to on ocenia rzeczywisty zakres uszkodzeń i koszt naprawy. Prywatna ekspertyza rzeczoznawcy nie zastępuje opinii biegłego sądowego, ale może być ważnym elementem argumentacji, pomóc sformułować żądanie pozwu i wykazać, że stanowisko poszkodowanego nie jest gołosłowne. Jeżeli prywatna opinia była potrzebna do dochodzenia roszczenia, można rozważyć żądanie zwrotu jej kosztu jako elementu szkody, choć ocena takiego żądania zależy od okoliczności sprawy. W pozwie można dochodzić różnicy między odszkodowaniem należnym a kwotą wypłaconą przez ubezpieczyciela, a także odsetek. Przed procesem warto jednak dokładnie sprawdzić OWU, ponieważ w ubezpieczeniach dobrowolnych zakres odpowiedzialności zakładu ubezpieczeń wynika nie tylko z Kodeksu cywilnego, lecz także z treści zawartej umowy. Zobacz również:
Ubezpieczenie mienia a OC sprawcy i AC pojazduW sporach o odszkodowanie trzeba odróżnić dobrowolne ubezpieczenie mienia od obowiązkowego ubezpieczenia OC sprawcy szkody. Przy OC sprawcy zasadą jest naprawienie szkody wyrządzonej czynem niedozwolonym, dlatego w wielu sprawach komunikacyjnych poszkodowany może dochodzić kosztorysowo ustalonego kosztu naprawy nawet bez wcześniejszej naprawy pojazdu. Przy dobrowolnym ubezpieczeniu domu większe znaczenie ma treść OWU i wybrany wariant ubezpieczenia. Nie należy więc bezpośrednio przenosić zasad z likwidacji szkód komunikacyjnych na szkodę w budynku po gradobiciu. Można jednak korzystać z podobnych narzędzi dowodowych: żądać szczegółowego kosztorysu, kwestionować zaniżone stawki, porównywać ceny rynkowe i wykazywać, że przyznane świadczenie nie pozwala usunąć szkody. FAQCzy ubezpieczyciel może wypłacić tylko kwotę z własnego kosztorysu?Może oprzeć pierwszą decyzję na własnym kosztorysie, ale poszkodowany ma prawo go kwestionować. Jeżeli kosztorys pomija część prac albo przyjmuje nierealne ceny, warto złożyć reklamację i przedstawić własne dowody. Czy prywatna opinia rzeczoznawcy wystarczy do wygrania sprawy?Prywatna opinia jest ważnym argumentem, ale w sądzie najczęściej decydująca będzie opinia biegłego sądowego. Prywatny kosztorys pomaga jednak wykazać, czego dotyczy spór i jakiej dopłaty żąda poszkodowany. Ile czasu ma ubezpieczyciel na wypłatę odszkodowania?Co do zasady 30 dni od zgłoszenia szkody. Jeżeli wyjaśnienie wszystkich okoliczności jest niemożliwe w tym terminie, wypłata spornej części może nastąpić później, ale część bezsporna powinna zostać wypłacona w terminie 30 dni. Czy brak faktur uniemożliwia dopłatę odszkodowania?Nie zawsze. Znaczenie ma treść OWU i wariant rozliczenia szkody. Nawet bez faktur można przedstawiać zdjęcia, kosztorysy, oferty wykonawców i opinię rzeczoznawcy, aby wykazać realny koszt naprawy. Kiedy roszczenie wobec ubezpieczyciela się przedawnia?Roszczenia z umowy ubezpieczenia przedawniają się zasadniczo po 3 latach. Zgłoszenie roszczenia do ubezpieczyciela przerywa bieg przedawnienia, który zaczyna biec na nowo po pisemnej decyzji o przyznaniu albo odmowie świadczenia. PrzykładyPoniższe przykłady pokazują, jak w praktyce może wyglądać spór o dopłatę odszkodowania po gradobiciu albo innej szkodzie majątkowej. PRZYKŁAD 1
Pan Tomasz po gradobiciu zauważył wgniecenia na blachodachówce, uszkodzone rynny i zniszczone parapety. Ubezpieczyciel wypłacił 1800 zł, przyjmując w kosztorysie bardzo niskie ceny materiałów. Pan Tomasz zażądał akt szkody, zlecił kosztorys rzeczoznawcy i wykazał, że sama wymiana uszkodzonych elementów dachu przekracza 10 000 zł. Po reklamacji ubezpieczyciel dopłacił część świadczenia, a w pozostałym zakresie sprawa wymagała opinii biegłego. PRZYKŁAD 2
Pani Anna miała ubezpieczony dom i budynek gospodarczy. Po gradobiciu ubezpieczyciel uznał, że uszkodzenia elewacji są niewielkie, i wypłacił 2500 zł. Pani Anna przedstawiła zdjęcia wykonane w dniu zdarzenia, oferty dwóch wykonawców oraz kosztorys obejmujący konieczność wymiany większej części elewacji, ponieważ nie dało się punktowo naprawić sidingu bez widocznych różnic. Ubezpieczyciel ponownie przeliczył szkodę. PRZYKŁAD 3
Pan Marek naprawił część szkód samodzielnie, ponieważ obawiał się dalszego przeciekania dachu. Nie miał faktur za robociznę, ale zachował paragony za materiały, zdjęcia z kolejnych etapów prac oraz opinię rzeczoznawcy. Ubezpieczyciel odmówił większej dopłaty, powołując się na brak pełnych rachunków. W sądzie biegły ustalił, jaki był rynkowy koszt naprawy koniecznej po gradobiciu, a sąd zasądził różnicę wraz z odsetkami. PodsumowanieZaniżone odszkodowanie po gradobiciu warto kwestionować, jeżeli kosztorys ubezpieczyciela nie odpowiada rzeczywistemu zakresowi szkody. Kluczowe jest szybkie zebranie dokumentów, żądanie akt szkody i przygotowanie rzeczowego odwołania. W ubezpieczeniu domu lub budynku gospodarczego trzeba zawsze sprawdzić OWU, ponieważ sposób rozliczenia szkody może zależeć od wybranego wariantu polisy. Jeżeli reklamacja nie przyniesie skutku, dopłaty można dochodzić z pomocą Rzecznika Finansowego albo w sądzie, gdzie decydująca bywa opinia biegłego. Potrzebujesz pomocy w swojej sprawie? Opisz swoją sprawę prawnikowi ›Wycena zwykle w ciągu 1 godziny Źródła:1. Ustawa z dnia 23 kwietnia 1964 r. - Kodeks cywilny, w szczególności art. 361, art. 363, art. 3851, art. 805, art. 817, art. 819 i art. 8241 - ISAP 
Opracowanie redakcyjne na podstawie porady prawnej. Ekspert merytoryczny: Jakub Bonowicz Radca prawny obsługujący przedsiębiorców i osoby fizyczne z kraju, a także z zagranicy. W kręgu jego zainteresowań pozostają sprawy trudne i skomplikowane, dotyczące obszarów słabo jeszcze uregulowanych prawnie (w tym... >> więcej informacji |
|
|