

Sprzedaż na targu a opłata targowa• Stan prawny na: 2026-07-05 |
|
Opłata targowa w 2026 r. nie działa automatycznie w każdej gminie — musi ją wprowadzić rada gminy w uchwale. Jeżeli jednak taka uchwała obowiązuje, sprzedaż na targowisku, także z półki wystawionej przed pawilonem, może powodować obowiązek zapłaty opłaty za dany dzień. W artykule wyjaśniamy, kiedy powstaje obowiązek zapłaty, kiedy sprzedaż w budynku nie podlega opłacie, jakie są zwolnienia i dlaczego trzeba sprawdzić lokalną uchwałę gminy. |
|
|
Najważniejsze:
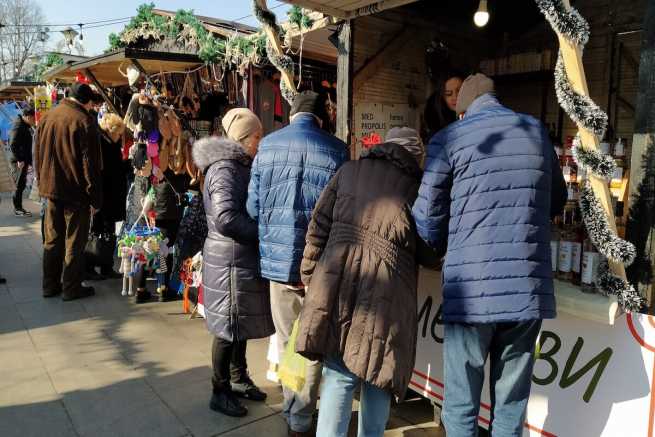
Czy opłata targowa obowiązuje przy sprzedaży na targu?Opłata targowa jest opłatą lokalną. Oznacza to, że nie obowiązuje automatycznie w całej Polsce. Zgodnie z aktualnym art. 15 ust. 1 ustawy o podatkach i opłatach lokalnych rada gminy może wprowadzić opłatę targową, a dopiero wtedy pobiera się ją od osób fizycznych, osób prawnych oraz jednostek organizacyjnych niemających osobowości prawnej dokonujących sprzedaży na targowiskach. W praktyce pierwszym krokiem powinno być sprawdzenie uchwały rady gminy właściwej dla miejsca, w którym znajduje się targowisko. To w niej powinny być określone stawki, zasady poboru, terminy płatności, ewentualny pobór przez inkasenta oraz lokalne zwolnienia. Opłaty targowej nie należy mylić z opłatą skarbową. To odrębna opłata lokalna, pobierana za prowadzenie sprzedaży na targowisku, jeżeli została wprowadzona przez gminę. Masz problem prawny podobny do opisanego w artykule? Opisz swoją sprawę prawnikowi ›Wycena zwykle w ciągu 1 godziny • Zadanie pytania do niczego nie zobowiązuje Co jest targowiskiem w rozumieniu przepisów?Ustawa definiuje targowisko szeroko. Są nim wszelkie miejsca, w których prowadzona jest sprzedaż. Nie musi to być wyłącznie urzędowo wyznaczony plac targowy. W zależności od okoliczności targowiskiem może być także część placu, chodnik, teren przy pawilonach, stanowisko sezonowe, parking albo inne miejsce, w którym faktycznie odbywa się sprzedaż. Ta szeroka definicja rodzi też pytanie, czy opłata targowa należy się przy handlu na prywatnej posesji. Jednocześnie aktualne przepisy stanowią, że opłacie targowej nie podlega sprzedaż dokonywana w budynkach lub ich częściach. Jeżeli więc sprzedaż odbywa się wyłącznie wewnątrz budynku, sama opłata targowa nie powinna być pobierana z tego tytułu. Nie wyklucza to jednak innych kosztów, np. czynszu, opłat za korzystanie z urządzeń targowych, opłat eksploatacyjnych albo podatku od nieruchomości. Jeżeli sprzedaż ma charakter stały, zorganizowany i nastawiony na zarobek, trzeba też odrębnie ocenić, czy jest to handel detaliczny wymagający spełnienia innych obowiązków podatkowych albo ewidencyjnych. Sama opłata targowa nie przesądza jeszcze o podatku dochodowym, VAT, kasie fiskalnej ani obowiązku rejestracji działalności. Półka z czapkami przed pawilonem — czy trzeba płacić?Jeżeli przed pawilonem wystawiona jest półka z czapkami przeznaczonymi do sprzedaży, a klient może je obejrzeć i kupić w tym miejscu, gmina może uznać, że sprzedaż odbywa się także poza budynkiem. W takim przypadku zwolnienie dotyczące sprzedaży w budynku może nie obejmować tej części handlu, która faktycznie prowadzona jest przed pawilonem. Nie ma decydującego znaczenia, czy na zewnątrz wystawiono dużą ilość towaru, czy tylko pojedyncze sztuki. Znaczenie ma przede wszystkim to, czy wystawienie towaru służy sprzedaży na miejscu. Zajęcie fragmentu targowiska i wyeksponowanie towaru może być wystarczające do pobrania opłaty, jeżeli lokalna uchwała przewiduje pobór opłaty od takiej sprzedaży. Inaczej można oceniać sytuację, w której przed pawilonem znajduje się jedynie neutralna ekspozycja reklamowa, a sprzedaż faktycznie odbywa się wyłącznie w budynku. W praktyce granica bywa jednak sporna. Przy ocenie znaczenie mają: treść uchwały gminy, sposób oznaczenia towaru, możliwość zakupu na miejscu, zachowanie sprzedawcy oraz to, czy inkasent dokumentuje faktyczne prowadzenie sprzedaży poza budynkiem. Wątpliwości mogą pojawić się zwłaszcza wtedy, gdy chodzi o pojedyncze rzeczy używane albo majątek prywatny. W takim przypadku warto odróżnić działalność handlową od sytuacji, w której występuje jedynie sprzedaż prywatna rzeczy należących do właściciela. Wysokość opłaty targowej w 2026 r.Wysokość opłaty targowej ustala rada gminy w uchwale, ale nie może przekroczyć ustawowego limitu ogłaszanego na dany rok. W 2026 r. maksymalna stawka opłaty targowej wynosi 1176,67 zł dziennie. Jest to limit górny, a nie automatyczna kwota należna w każdej gminie. Uchwały gmin często różnicują stawki według rodzaju stanowiska, powierzchni zajętego miejsca, rodzaju towaru, sposobu sprzedaży, dnia handlu albo lokalizacji. Dlatego osoba sprzedająca na targu powinna sprawdzić nie tylko samą ustawę, lecz także aktualną uchwałę rady gminy i regulamin targowiska. Opłatę targową pobiera się niezależnie od należności za korzystanie z urządzeń targowych oraz za inne usługi świadczone przez prowadzącego targowisko. W praktyce można więc spotkać równolegle opłatę targową, opłatę rezerwacyjną, czynsz za stanowisko, opłatę za energię lub inne koszty organizacyjne. Ważne: Jeżeli inkasent żąda opłaty za półkę, stolik lub stojak wystawiony przed pawilonem, poproś o wskazanie podstawy w uchwale rady gminy i o pokwitowanie. W razie sporu kluczowe będzie to, czy na zewnątrz faktycznie prowadzono sprzedaż oraz czy lokalna uchwała przewiduje pobór opłaty w takiej sytuacji.
Zwolnienia od opłaty targowejPodstawowym wyłączeniem jest sprzedaż dokonywana w budynkach lub ich częściach — taka sprzedaż nie podlega opłacie targowej. Oprócz tego ustawa przewiduje zwolnienie dla osób i jednostek, które są podatnikami podatku od nieruchomości w związku z przedmiotami opodatkowania położonymi na targowiskach. Ustawa przewiduje również zwolnienie dla rolników i ich domowników prowadzących w piątki i soboty handel w rozumieniu przepisów o ułatwieniach w prowadzeniu handlu przez rolników i ich domowników. Dodatkowo rada gminy może wprowadzać inne zwolnienia przedmiotowe, ale muszą one wynikać z uchwały. Nie każda osoba prowadząca sprzedaż na targu może więc automatycznie powołać się na zwolnienie. Jeżeli sprzedawca korzysta z pawilonu jako najemca, ale nie jest podatnikiem podatku od nieruchomości w odniesieniu do tego obiektu, trzeba dokładnie sprawdzić treść lokalnych przepisów i charakter sprzedaży. Osobny problem stanowi sprzedaż okazjonalna rzeczy należących do osoby prywatnej. Nawet jeżeli taka sprzedaż okazjonalna nie jest działalnością gospodarczą, nie zawsze oznacza to automatyczne zwolnienie z opłaty targowej, jeżeli sprzedaż odbywa się na targowisku w gminie, która opłatę wprowadziła. Jak postąpić, gdy nie zgadzasz się z poborem opłaty?Jeżeli uważasz, że opłata została pobrana niesłusznie, w pierwszej kolejności poproś o pokwitowanie i ustal, na podstawie jakiej uchwały oraz jakiej stawki naliczono opłatę. Warto zanotować datę, miejsce, opis stanowiska, sposób ekspozycji towaru i dane inkasenta, jeżeli są dostępne. Następnie sprawdź aktualną uchwałę rady gminy, regulamin targowiska oraz to, czy dana sprzedaż rzeczywiście odbywała się poza budynkiem. Jeżeli opłata została pobrana bez podstawy albo według niewłaściwej stawki, można złożyć do gminy pisemny wniosek o wyjaśnienie, korektę rozliczenia albo zwrot nienależnie pobranej opłaty. W sporach o opłatę targową istotne są konkretne okoliczności. Inaczej ocenia się pełne stoisko handlowe przed pawilonem, inaczej pojedynczą ekspozycję reklamową, a jeszcze inaczej sprzedaż okazjonalną z jednorazowego miejsca. Dlatego nie warto opierać się wyłącznie na ogólnej informacji od inkasenta. PrzykładyPoniższe przykłady pokazują, jak w praktyce może wyglądać ocena obowiązku zapłaty opłaty targowej. Ostateczna odpowiedź zawsze zależy jednak od lokalnej uchwały gminy i sposobu prowadzenia sprzedaży. PRZYKŁAD 1
Sprzedawca prowadzi pawilon na targowisku. Wewnątrz sprzedaje odzież, a przed wejściem ustawia stojak z czapkami oznaczonymi ceną. Klienci mogą je kupić od razu przy stoisku. Jeżeli w gminie obowiązuje uchwała o opłacie targowej, inkasent może uznać, że sprzedaż w tej części odbywa się poza budynkiem i pobrać opłatę za dany dzień. PRZYKŁAD 2
Osoba wynajmuje lokal w budynku handlowym znajdującym się na terenie targowiska. Cała sprzedaż odbywa się w środku lokalu, a na zewnątrz nie ma towaru przeznaczonego do nabycia. W takim układzie sprzedaż dokonywana w budynku nie podlega opłacie targowej, choć mogą występować inne należności, np. czynsz albo opłaty eksploatacyjne. PRZYKŁAD 3
Mieszkaniec wystawia w sobotę na lokalnym placu kilka używanych rzeczy z domu. Nie prowadzi działalności gospodarczej, ale w tym miejscu faktycznie oferuje towary do sprzedaży. Jeżeli plac jest miejscem prowadzenia sprzedaży, a gmina wprowadziła opłatę targową bez zwolnienia dla takiej sytuacji, sama okazjonalność sprzedaży nie musi chronić przed obowiązkiem zapłaty. FAQCzy opłata targowa jest obowiązkowa w każdej gminie?Nie. Rada gminy może wprowadzić opłatę targową, ale nie ma takiego obowiązku. Jeżeli gmina jej nie wprowadziła, nie ma podstaw do pobierania opłaty targowej. Czy sprzedaż w pawilonie handlowym podlega opłacie targowej?Sprzedaż dokonywana w budynku lub jego części nie podlega opłacie targowej. Trzeba jednak sprawdzić, czy pawilon spełnia cechy budynku oraz czy część sprzedaży nie odbywa się poza nim. Czy za kilka rzeczy wystawionych przed pawilonem trzeba płacić?Może tak być, jeżeli rzeczy są wystawione do sprzedaży poza budynkiem, a gmina wprowadziła opłatę targową. Ilość towaru zwykle nie jest decydująca — ważne jest, czy na zewnątrz faktycznie prowadzona jest sprzedaż. Czy opłata targowa zastępuje czynsz za stoisko?Nie. Opłatę targową pobiera się niezależnie od należności za korzystanie z urządzeń targowych, stanowiska, energii, rezerwacji miejsca lub innych usług świadczonych przez prowadzącego targowisko. Ile wynosi opłata targowa w 2026 r.?W 2026 r. maksymalna stawka dzienna wynosi 1176,67 zł. Konkretna kwota w danej miejscowości wynika jednak z uchwały rady gminy i może być znacznie niższa. Potrzebujesz pomocy w swojej sprawie? Opisz swoją sprawę prawnikowi ›Wycena zwykle w ciągu 1 godziny Źródła

Opracowanie redakcyjne na podstawie porady prawnej. Ekspert merytoryczny: Radca prawny Małgorzata Rybarczyk Radca prawny, absolwentka Wydziału Prawa Uniwersytetu Łódzkiego. Doświadczenie zawodowe zdobyła podczas pracy w łódzkich kancelariach radcowskich oraz na licznych szkoleniach, w tym z zakresu amerykańskiego prawa handlowego. W kręgu jej zainteresowań znajduje się prawo... >> więcej informacji |
|
|